七月刚过一半,杭州武林门一家国有大行的老储户群里炸开了锅——群主晒出一张刚办的三年期存单截图,年化1.25%,评论区几十条回复清一色是"哎"和叹气表情。这种情绪不是孤例。
翻开各家银行7月最新挂牌表,长期存款收益直接被摁到脚脖子那么低,而市场上盘桓的专家判断更冷:这一轮下探的姿态、节奏,跟十年前2016年那一波像是一个师傅带出来的徒弟。储户还没缓过神,第二波压力已经在路上。
咱不绕弯子,把话讲透。所谓"重演2016",指的不是利率数字回到那年的水平——那是回不去的老皇历——而是那种"每隔几个月就悄悄下调、长期限先砍、大额存单先撤"的操作套路,几乎复刻。
眼下这张挂牌表已经趴在历史地板砖上,可最新的政策信号告诉大家,地砖底下还有半层地下室没走完。想守住那点微薄利息的储户,接下来这半年得比过去任何时候都精打细算。
先看7月最新落地的动作。7月20日,央行授权全国银行间同业拆借中心公布,1年期LPR为3.00%,5年期以上LPR为3.50%,均较上月保持不变;作为主要政策利率的7天期逆回购利率自2025年5月下调后已经连续14个月保持不变。
表面看是"按兵不动",可读懂潜台词的人都明白——政策端不出手,不代表商业银行自己不出手,恰恰是给了各家银行主动压负债成本的窗口期。这一点在7月1日就已经兑现。
国有六大行深圳分行新一批大额存单执行标准(起存门槛20万元),2年期由1.22%下调至1.20%,3年期由1.58%降至1.55%,线下网点和手机银行渠道已全面停售面向普通零售客户的5年期大额存单,仅私人银行高净值客户可申请定制化长期存款产品。
普通人想锁定五年期的高息渠道,等于被物理隔绝在门外了,这个信号非常刺耳。股份行的动作更狠。
中信银行、平安银行、兴业银行、招商银行等分支机构最新挂牌数据显示,主流3年期大额存单利率区间从6月的1.60%-1.70%下调至1.50%-1.60%,单期降幅最高达10个基点;2年期大额存单统一压缩至1.35%以内,线上长期存单额度基本清零,不再新增投放。
哪家银行反应慢半拍,负债成本立刻高出同业一头,报表就要难看,所以这波"你追我赶往下砍"的味道,跟2016年那一轮银行集体防御式降息几乎一模一样。背后的账其实一目了然。
2026年一季度末商业银行净息差为1.40%,较上年末下行0.02个百分点,再创历史新低。这是什么概念?
行业公认1.8%是净息差的警戒线,如今1.40%的水平已经把银行的盈利空间压到贴地飞行。放贷这头再看,6月企业新发放贷款加权平均利率约3%,比上年同期下降约0.2个百分点;普惠小微新发放贷款利率为3.57%,比上年同期下降0.16个百分点。
资产端持续收薄,负债端如果不跟着松,银行分分钟做成亏本买卖,谁都不会跟自己的报表过不去。再把目光切到中小银行的动向。
7月一整个月里,深圳农商银行已经成为深圳本地首家全面取消5年期大额存单的银行,多家地方农商行、村镇银行也在追着国有大行的步伐往下压。
当前国内稳健宽松的货币环境未发生转向,存款利率下行周期仍将延续,下半年各类中长期存款、大额存单利率仍存在小幅下调空间,传统"长存高息"的储蓄逻辑已经彻底改变。过去区域小行是储户捞高息的"隐蔽通道",如今连这条通道也在被逐格封堵。
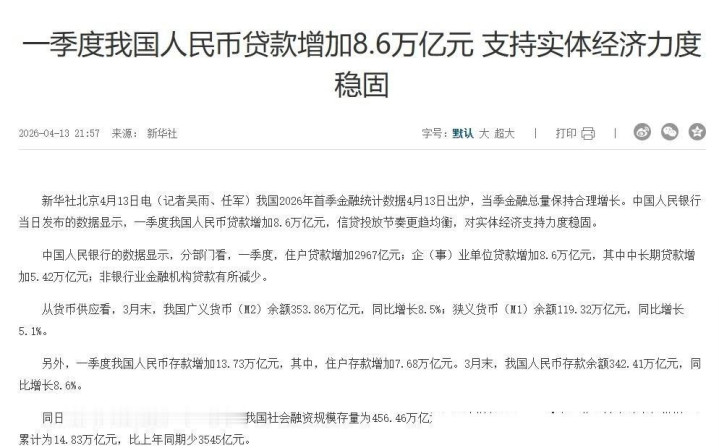
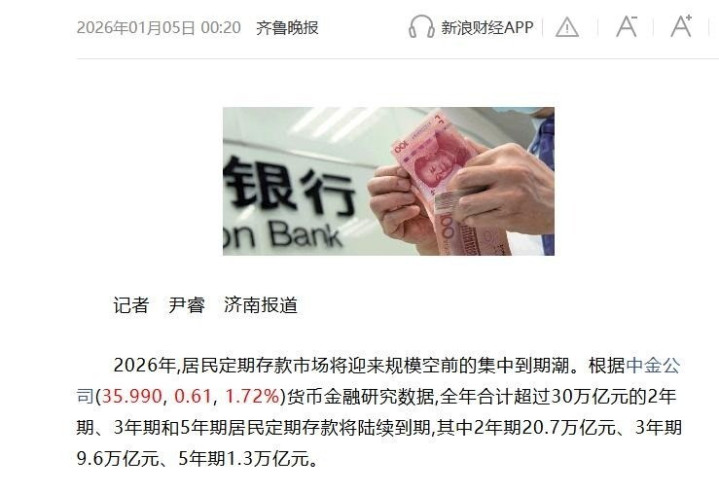
下半年真正的重头戏是那批高息老定存的集中到期。中信证券二季度储蓄市场研报测算,年内2年期及以上定期存款到期规模达45万亿元,大量存量资金回流银行体系,市场存款供给充足,银行揽储紧迫性显著下降。
这45万亿当年是按2%甚至更高的利率进去的,到期后一看新挂牌只剩1字头,续存意愿必然要打折。可市场上供给这么多资金,银行反倒有底气把价格再往下压——供求关系一转,储户手里的议价筹码彻底归零。
麻烦还不止于此。全球大背景摆在这儿——今年上半年,美国对华关税的余波仍在持续发酵,稳外贸、稳出口的压力比预想的更重。
国内货币政策要不要"再补一刀",几乎成了下半年最大的悬念。《国际金融报》援引受访专家判断,展望下半年,LPR或将还有5到10个基点的下降空间。
贷款端一动,存款端立刻跟随下调,这几乎是过去两年反复上演的固定剧本,不会有任何例外。有人可能会问:既然利率这么低,为什么老百姓还在往银行里塞钱?
答案很扎心——股市看不懂、楼市观望情绪浓、理财净值化后动辄穿破本金、保险产品也在集体降预定利率,一圈打量下来,银行存单仍然是普通家庭"心理成本"最低的选择。
7月国家统计局公布的二季度居民可支配收入数据显示消费意愿依旧偏弱,钱不敢花,也没有更放心的去处,最后只能反手塞回柜台。这种"越降越存"的怪圈,正是低利率时代最典型的心理烙印。
资金搬家的暗流其实已经在涌动。理财规模、公募基金规模、信托规模上半年都在扩张,可6月非银机构存款同比大幅少增,说明资金一遇到市场波动立刻掉头回银行。
追高杀跌的例子在中老年群体里屡见不鲜——去年不少长辈跟着直播间买了净值型理财,结果一波债市回调直接砸出2%以上的浮亏,这种教训不能白吃。对普通家庭而言,比拼谁反应快,远不如把资金结构提前搭好来得稳妥。
那小银行的高息还能不能吃?能吃,但吃法必须讲究。
目前浙商银行、渤海银行、恒丰银行的三年期挂牌能给到1.8%到1.85%,部分地方性农商行还能再往上探几十个基点。这多出来的收益对大额资金而言不是小数目,可红线只有一条——单家银行的本息合计必须守在50万以内,超出部分不受存款保险的兜底保护。
手里有一两百万的中老年朋友,千万别为省事把资金堆在一家没听说过名字的小机构里,分散到三四家银行、拆成不同期限,是最基础的自保动作。家里长辈还容易踩的坑是"自动转存"。
从2026年4月1日起,定期存款到期后自动转存的利率一律按转存当天的最新挂牌价重算,银行不发短信、不打电话,系统悄无声息就把2.6%的老利率续成1.25%的新价,等哪天想起来去查,利息已经硬生生缩水一半。
有老人在身边的,务必提前一个月圈出到期日,到时候要么改成短期滚动、要么换成储蓄国债、要么配一小部分稳健理财,任何一种主动动作都比放任系统默认强得多。再说一个容易被忽视的品种——储蓄国债。
7月发行的电子式储蓄国债,三年期票面年利率仍高于同期国有大行的三年期定存,五年期更是明显甩开。缺点是每月发行额度有限、抢购难度大,可对追求绝对安全的中老年储户来说,这是眼下少数几个能同时兼顾"高于挂牌、国家信用"的选项。
7月发行日多数网点开门半小时内额度就被扫空,想吃到得提前一天让年轻人帮着预约。至于股市那边,7月上证综指虽然在3200点附近反复拉锯,可对没有专业能力的普通储户而言,"入市代替存款"这条路依然是高危选择。
真正稳妥的姿势,是把家庭资产切成三份——一份必须能随时用的钱放活期或短期国债、一份中期规划的钱做1到2年期存单滚动、一份长期不用的钱可以适度配置纯债基金或增额终身寿险,这种"三段式"结构在低利率环境里的抗风险能力,比孤注一掷押某一个品种要强得多。
回到开头那个话题——普通储户请做好准备,下半年银行存款利率或将重演2016年的行情。这句话不是危言耸听。
当年那一波下行留下最深的教训是,观望和拖延都没占到便宜,反倒是那些提前把期限结构梳理清楚、把资金分散摆好的家庭守住了本金和收益的平衡点。
眼下能做的事很清楚:45万亿到期潮扑面而来之前,先把自家账算明白,把该锁的锁上、该分散的分散开、该盯的到期日盯紧,那波降息浪头拍过来时,才不会淋成落汤鸡。
创通网配资提示:文章来自网络,不代表本站观点。
- 上一篇:荣利通 卢伟回忆G4逆转首钢!直言靠调整取胜,球迷反问:没大白边能赢?
- 下一篇:没有了
相关文章


沪深京指数
热点资讯